らくつむ - 外為どっとコムの外貨積立アプリ

スクリーンショット
詳細
- 評価
- 3.2
- バージョン
- 2.4.3
- 開発者
- 株式会社外為どっとコム
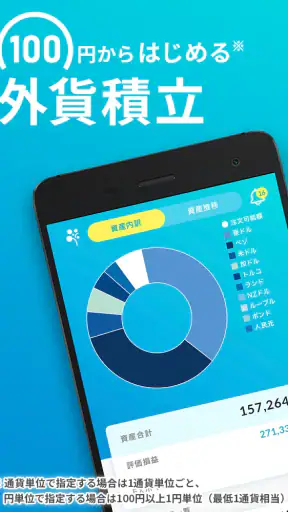
外貨を少しずつ持ってみたいと思ったとき、最初に迷うのは「いきなり大きなお金を動かして大丈夫か」という点だと思います。私がらくつむ - 外為どっとコムの外貨積立アプリを試して感じたのは、まとまった資金で一度に取引するより、外貨を積み立てる入口として考えやすいアプリだということです。外為どっとコムが提供する金融アプリで、少額から始める考え方に向いています。
一方で、これは銀行口座の残高を管理するだけのアプリでも、短期売買を楽しむためのFXアプリでもありません。為替の変動を受ける商品にお金を回す以上、始める前に目的と許容できる損失を決めておく必要があります。私は、毎月の生活費とは切り離した資金で、時間をかけて外貨に触れたい人にすすめやすいと感じました。
少額で外貨を始めたい人が最初に考えること
このアプリの利用を検討する出発点は、「外貨預金やFXに興味はあるけれど、最初から大きな金額を入れたくない」という状態です。らくつむは、外貨積立を手軽に始めるためのアプリとして作られており、金融カテゴリの中でも目的が比較的はっきりしています。投資先を頻繁に入れ替える人より、決めたルールで淡々と続けたい人のほうが使い方に合います。
アプリの価格は無料で、対象年齢は三歳以上と表示されています。ただし、年齢表示が低いからといって、子ども向けの金融サービスという意味ではありません。実際にお金を運用する判断は、保護者任せにせず、利用者本人が仕組みとリスクを理解したうえで行うべきです。
私なら、まず「何のために外貨を積み立てるのか」を一文で書き出します。海外旅行の資金、将来使う予定のない余裕資金、為替を学ぶための少額運用など、目的によって適した金額も続け方も変わるからです。目的が曖昧なまま始めると、為替が下がったときに不安になり、積立を止めたり、感情的に売却したりしやすくなります。
通常の外貨預金と比べる場合は、銀行の預金商品としての安心感を優先するのか、外貨を定期的に買う仕組みを重視するのかを分けて考えると整理しやすいです。FXの裁量取引と比べるなら、短期的な売買判断やレバレッジを中心に使いたい人には別のタイプのサービスが向いています。らくつむは、売買の刺激よりも、購入タイミングを分散させる考え方に寄った選択肢です。
最初に確認したい資金の置き場所
私が特に大切だと思うのは、積立に回すお金を生活口座と分けて考えることです。家賃、光熱費、カードの引き落とし、近いうちに使う予定のあるお金まで外貨に替えてしまうと、相場が不利なときに無理なタイミングで戻すことになりかねません。少額から始められることは、無理をしてよいという意味ではなく、試しながら自分の感覚を確かめられるという意味で受け取るのが安全です。
また、外貨は円の価値との関係で評価が変わります。積立を続けて購入量が増えても、円高になれば円換算の評価額が下がることがあります。私は、アプリを開いたときの数字だけで成功や失敗を判断せず、「当初の目的に向けて外貨を保有している途中」と考えるようにしたほうが、継続しやすいと思います。
口座開設から積立開始までの流れ
実際の流れは、まずアプリを入れ、らくつむを利用するための口座開設へ進むところから始まります。提供元は株式会社外為どっとコムです。登録時には、画面の案内を読みながら自分の情報を入力し、必要な確認を順番に進めることになります。ここで急いで先へ進むより、入力内容や同意事項を一つずつ確認するほうが、後の行き違いを減らせます。
口座開設を申し込んだ後は、すぐ積立が始まると考えないほうがよいです。金融サービスでは、本人確認や審査など、利用開始までにいくつかの手続きが入ります。私はこの段階で、登録したメールアドレスや連絡先を普段から確認できる状態にしておくことをすすめます。通知を見落とすと、入力のやり直しや追加手続きで開始が遅れる可能性があるからです。
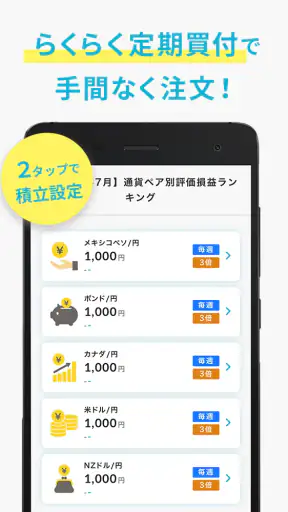
口座が使える状態になったら、積み立てる金額や対象となる外貨、購入の頻度など、画面に表示される条件を確認して設定します。ここで重要なのは、設定画面を「おすすめのまま進める場所」と考えないことです。毎回いくらなら無理なく続けられるか、為替が動いたときにも維持できるかを、自分の家計に照らして決める必要があります。
少額で始められる点は、この初期設定と相性がよいです。最初から大きな目標を立てるより、数回続けてみて、残高の見方や評価額の変化に慣れるほうが現実的です。私なら、開始直後に金額を増やすのではなく、まず設定内容を記録し、次の見直し時期を自分で決めます。
キャンペーン表示との付き合い方
現在の案内では、新規口座開設を対象に、二百円相当のFXポイントがもらえるキャンペーンが表示されています。こうした特典は始めるきっかけにはなりますが、ポイントだけを目的に口座を作るのはおすすめしません。外貨積立は、特典を受け取った後も為替変動や運用の判断が続くサービスだからです。
申し込み前には、キャンペーンの対象条件、ポイントの受け取り時期、対象外になるケースなどを画面上で確認しておくべきです。特典の存在だけを見て進めると、「口座を作れば自動的にすべて完了する」と誤解しやすくなります。私は、キャンペーンはあくまで付加的なメリットとして扱い、積立そのものに納得できるかを先に判断します。
設定後に確認するべき三つの視点
設定が終わった後は、単にアプリを閉じるのではなく、次の確認をしておくと使いやすくなります。
- 設定した積立額が、月々の余裕資金から無理なく出せるか
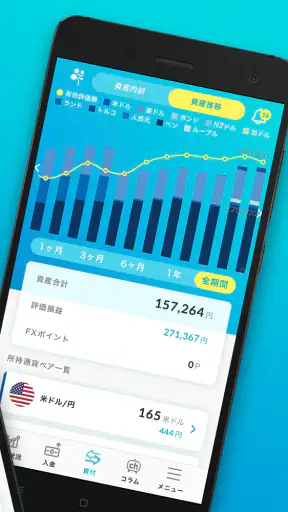
- 外貨の数量と円換算の評価額を、別々の情報として見られているか
- 相場が下がったときに、継続・減額・停止のどれを選ぶか決めているか
特に二つ目は見落としやすいポイントです。保有している外貨の量が増えていても、円換算額が同じように増えるとは限りません。数量と評価額を分けて記録すると、積立の成果を短期の値動きだけで判断しにくくなります。これは、私がこのタイプのアプリを使うときに実践している、かなり有効な見方です。
日常生活に組み込んだときの使い勝手
現実的な使い方としては、給料日の直後に家計を確認し、余裕資金から決めた額を積み立てる流れが考えられます。たとえば、毎月の支出と貯金を先に確保し、その後に残る範囲で設定を見直します。アプリを開くタイミングを相場の急変時だけにすると、値動きに反応して判断がぶれやすいため、私は確認日を固定するほうがよいと思います。
この方法なら、毎日の為替ニュースを追いかけなくても、積立の進み具合を確認できます。もちろん、急な出費や収入の変化があった場合は、予定日を待たずに設定を見直すべきです。自動的に続く仕組みは便利ですが、家計の状況まで自動で判断してくれるわけではありません。
もう一つの使い方は、海外旅行や海外サービスの支払いに関心がある人が、円だけを持つ場合との違いを学ぶことです。ただし、積み立てた外貨がそのまま希望する支払いに使えるとは限らないため、将来の用途を決めている人は、出金や交換の条件を事前に確認しておく必要があります。ここを曖昧にしたまま「旅行用のお金」と考えるのは危険です。
私は、家計簿アプリの代わりに使うのではなく、外貨積立専用の記録場所として扱うのがよいと感じます。家計全体を見たい人は別の家計管理アプリを併用し、らくつむでは積立額、保有量、評価額、設定内容を確認するという役割分担が向いています。一つのアプリですべてを管理しようとすると、目的がぼやけます。
家族や共同の資金で使う場合の注意
家族のお金をまとめて運用したい場合でも、誰の名義で口座を作り、誰が管理するのかを最初に決めておく必要があります。口座の所有者と実際に判断する人が違うと、出金や設定変更の場面で確認が複雑になりやすいからです。私は、少額であっても名義と責任を曖昧にしないことをすすめます。
また、家族にアプリを見せる場合は、残高だけでなく、外貨の価値が変動することも一緒に説明したほうがよいです。「積み立てれば必ず増える」という理解で共有すると、評価額が下がったときに不信感につながります。らくつむは、預金残高をそのまま表示するだけのサービスではないという点を、利用者全員が理解しておくべきです。
通常の銀行やFXアプリと比べた位置づけ
銀行の外貨預金は、普段使っている銀行口座とのつながりや、資金管理の分かりやすさを重視する人に向いています。銀行のサービスに慣れている人なら、口座を増やさずに管理できることが魅力になる場合があります。一方、らくつむは外貨積立を目的にした専用の入口として見やすく、外貨を少しずつ買う行動に集中したい人が検討しやすいタイプです。
FXアプリは、為替レートを見ながら自分で注文したい人、短期的な売買を学びたい人、取引の自由度を求める人に向いています。ただし、自由度が高いほど、自分で判断する場面も増えます。らくつむを選ぶ理由は、そうした頻繁な判断から距離を置き、積立というルールを中心に考えられる点にあります。
反対に、為替の細かなタイミングを自分で選びたい人には、物足りなさを感じる可能性があります。相場が急落したときだけ買いたい、特定の条件で注文したい、短期間で利益を狙いたいという目的なら、外貨積立専用のアプリより別の取引環境を比較したほうがよいでしょう。
私の判断では、らくつむは「投資経験がない人なら誰にでも適する」アプリではありません。少額でも為替リスクを受け入れ、設定を定期的に見直せる人に合います。元本割れを避けたい人、使う時期が決まった資金を確実に守りたい人、値下がりを見るとすぐに不安になる人は、まず預金など他の選択肢を検討したほうが安心です。
使っていて分かる便利さと、流れが止まる場面
私が感じる便利さは、外貨積立を始めるまでの意識的なハードルを下げられることです。外貨に興味があっても、まとまった取引や複雑な注文画面を前にすると始めにくいものですが、積立という目的に絞ることで、最初に考えることが整理されます。少額から試し、使い方を覚えながら続けるという順番を作りやすい点は評価できます。
一方で、口座開設、本人確認、設定、資金の準備という複数の段階があるため、思い立った瞬間にすべてが終わるとは限りません。私は、アプリを入れた日に積立開始まで進めるつもりで予定を組むより、登録内容を確認する時間を確保しておくほうがよいと思います。金融サービスでは、入力ミスや確認待ちがそのまま利用開始の遅れにつながります。
もう一つの摩擦は、積立を始めた後の心理的な管理です。設定が済むと放置したくなりますが、相場が動けば評価額も変わります。逆に、毎日確認しすぎると短期の変化に振り回されます。私は、普段は決めた日に確認し、収入や支出が変わったときだけ臨時に設定を見直す方法が、手間と不安のバランスを取りやすいと感じます。
アプリの評価は平均で三点台前半、評価件数は七十件あまり、レビュー数は二十件台です。利用者の感じ方が一様ではないことを意識し、評価の数字だけで使いやすさを決めつけないほうがよいでしょう。自分が必要としているのが外貨積立なのか、総合的な資産管理なのか、短期取引なのかを基準に判断するのが適切です。
バージョン更新と端末環境
現在のバージョンは二点四点三で、Androidでは六点以上が利用条件です。古い端末を使っている人は、インストール前にOSの状態を確認しておくと安心です。金融アプリは、使いたい日に起動できないと資金確認や設定変更に支障が出るため、端末の更新を長く止めている場合は先に環境を整えておくことをすすめます。
インストール数は五万件を超えています。大規模な総合金融アプリと比べると、外貨積立という目的に絞って検討するサービスとして見るのが自然です。私は、利用者数の多さだけで選ぶのではなく、自分の端末で安定して動くか、登録から積立までの手順を無理なく進められるかを重視します。
積立の結果をどう受け止めるか
積立を始めた後の結果は、単純に円の残高が増えたかどうかだけでは測れません。外貨をどれだけ保有しているか、購入時期が分散されているか、当初の目的に近づいているかを分けて見る必要があります。円安なら円換算の評価額が上がることもありますが、反対の動きも起こります。短期間の結果だけで設定を評価しないことが重要です。
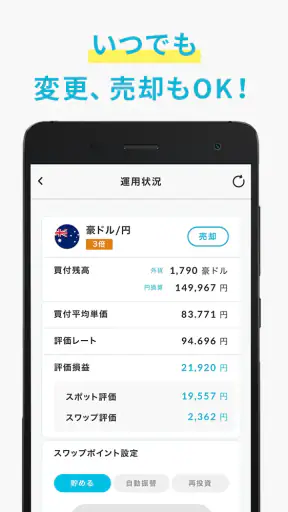
私は、開始時に設定内容をメモし、定期的に同じ項目を確認する方法が合っていると思います。積立額を変えた日、外貨の保有量、円換算の評価額、今後の用途を記録しておくと、感情ではなく経過で判断できます。これは特別な機能に頼らずにできる、実用的な管理方法です。
もし評価額が下がった場合は、すぐに積立を増やすのでも、慌てて全部を戻すのでもなく、最初に決めた目的と期間を見直します。生活資金が必要になったなら、相場の見通しより家計を優先すべきです。余裕資金で長期の目的を維持できるなら、短期の数字だけで結論を出さないという選択もあります。
逆に、評価額が上がったときも、利益が確定したと考えないほうがよいです。実際に円へ戻す、別の用途に使うといった段階では、交換条件や手続きの確認が必要になります。積立を始める前に、出口で何をするのかまで考えておくと、結果が出た後に迷いにくくなります。
私がすすめる人、別の選択肢を考える人
このアプリをすすめやすいのは、外貨を少しずつ保有したい人、毎日の売買判断を減らしたい人、余裕資金を使って長い目で為替に慣れたい人です。最初から大きな金額を動かすことに抵抗があり、積立のルールを守れるなら、始める入口として検討しやすいでしょう。
一方、元本の変動を避けたい人、近い将来に使う資金を管理したい人、短期の為替差益を積極的に狙いたい人には、別のサービスのほうが合います。銀行の預金商品を比較したり、取引の自由度が必要ならFXアプリを調べたりするほうが、目的とのずれを減らせます。
私なら、キャンペーンだけで決めず、まず小さく始められること、設定後に家計を圧迫しないこと、評価額の変動を受け入れられることの三点を確認します。この三つに納得できるなら、らくつむは外貨積立を生活に取り入れるための現実的な候補です。反対に、どれか一つでも不安が大きいなら、口座開設を急がず、仕組みを理解してから選ぶべきです。
結論として、らくつむは外貨を「一度に買う」のではなく、「決めた範囲で続けて持つ」ためのアプリです。開発元である株式会社外為どっとコムの金融サービスとして、無料で導入しやすい一方、為替リスクや手続きの確認を利用者自身が引き受ける必要があります。少額で始めることと、リスクが小さいことは同じではありません。


